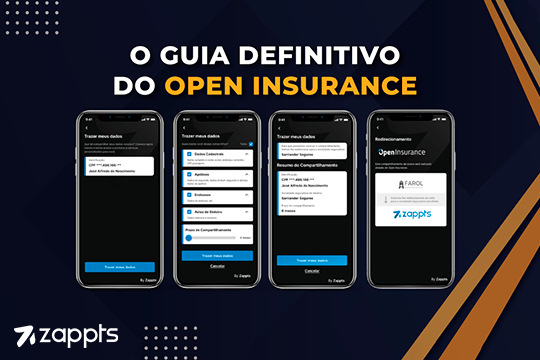
La Guía Definitiva del Open Insurance
Open Insurance: cómo está remodelando el sector de seguros en Brasil.
1 de dezembro de 2021
Open banking, open finance, open insurance, open health, open data, open todo. Sí, probablemente ya te has encontrado con estos términos que hasta hace poco no existían y, sin duda, serás impactado directamente por los cambios que tales “opens” proponen.
El presente artículo tiene como objetivo desglosar el concepto de Open Insurance, presentando sus principales desafíos, el valor generado por él, las ventajas para los consumidores y para las empresas aseguradoras, pero también las críticas al open insurance, el concepto de figital y qué tiene que ver la experiencia del usuario (UX) con todo esto.
“En un mundo cada vez más digitalizado, quien tiene los datos es rey”. O, “contra datos, no hay argumentos”. Estas y otras frases, adaptadas del dicho popular, resumen bien cómo la transformación digital ha cambiado nuestra relación con nuestra información y datos personales.
¿Qué es el Open Insurance?
A través del análisis de datos es posible crear modelos predictivos de casi todo lo que se pueda imaginar, anticipando comportamientos de consumo, crisis ambientales o incluso elecciones, por ejemplo.
En este contexto nació el “open todo”, o “open cualquier segmento de mercado”. Según la SUSEP – Superintendencia de Seguros Privados, el Open Insurance, o Sistema de Seguros Abierto, “es la posibilidad de que los consumidores de productos y servicios de seguros, previsión complementaria abierta y capitalización permitan el intercambio de sus informaciones entre diferentes sociedades autorizadas/acreditadas por la Susep, de forma segura, ágil, precisa y conveniente. Para entregar estos beneficios al consumidor, el Open Insurance operacionaliza y estandariza el intercambio de datos y servicios mediante la apertura e integración de sistemas, con privacidad y seguridad.”
¡Pues bien! Basado en el concepto de la SUSEP, autarquía de la Administración Pública Federal brasileña, responsable de la autorización, control y fiscalización de los mercados de seguros, previsión complementaria abierta, capitalización y reaseguros en Brasil, y responsable de la implementación del Open Insurance en el país, podemos vislumbrar, aunque sea superficialmente, la cantidad y profundidad de los desafíos para la implementación de dicho proyecto.
¿Cuáles son las fases y los plazos del Open Insurance?
Fase 1 – Open Data: Las aseguradoras comparten sus datos
La primera fase fue llamada por la SUSEP como “Open Data”, momento en el que las aseguradoras necesitan compartir los datos de sus canales de atención, productos y servicios ofrecidos a los consumidores.
De acuerdo con información del sitio Open Insurance Brasil, con esta fase ya es posible realizar comparaciones entre los productos y servicios de cada una de las empresas del sector de seguros.
La 1ª fase del Open Insurance tuvo inicio en diciembre de 2021 y finalizó en junio de 2022.
Fase 2 – Intercambio de datos personales: Los asegurados comparten los datos de los clientes
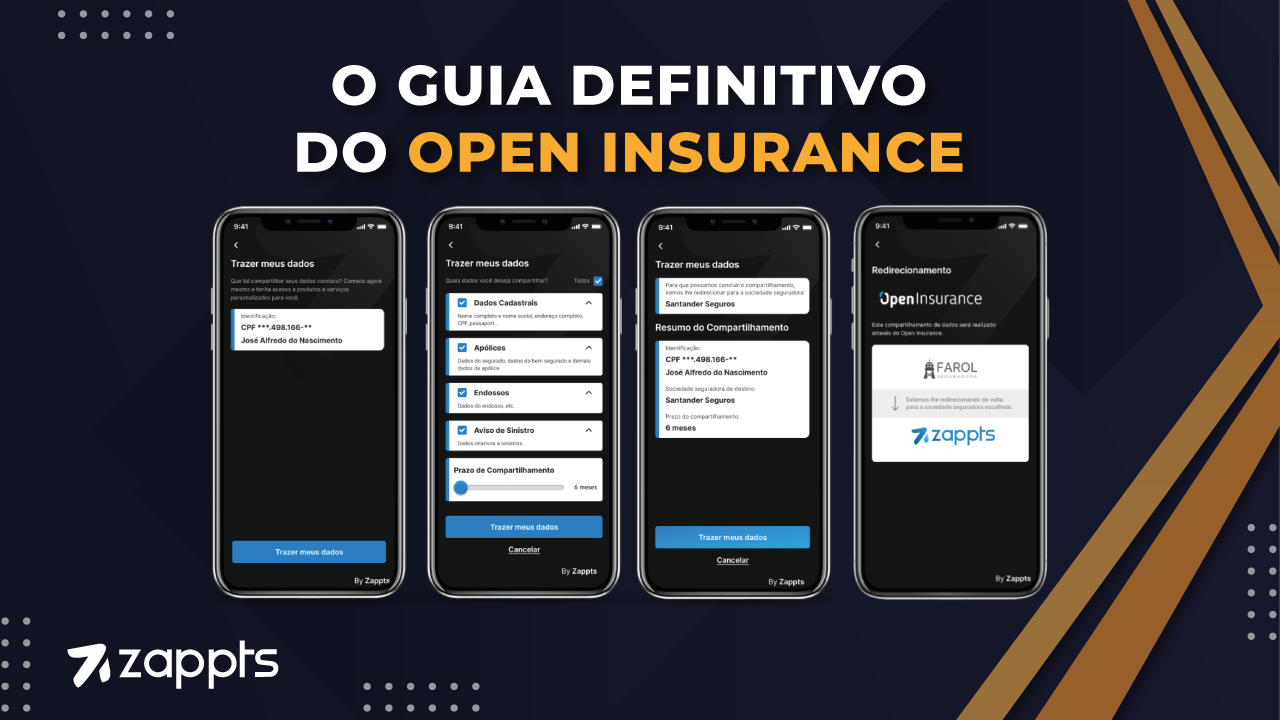
En la 2ª etapa del Open Insurance, los clientes de las aseguradoras tendrán la posibilidad de compartir sus datos con otras aseguradoras, si es de su interés. Similar a las aplicaciones bancarias, donde es posible compartir los datos con otras instituciones, en el Open Insurance este proceso será bastante similar. Este será el momento para que las aseguradoras estén atentas al viaje digital de consentimiento de datos de los clientes, siendo fundamental que los puntos de contacto de las aseguradoras (sitios web, aplicativos, etc.) estén preparados para realizar el proceso de consentimiento.
Con esto, las aseguradoras podrán ofrecer nuevas soluciones de seguro mucho más personalizadas que antes, ya que tendrán acceso a los datos de los clientes, generando así propuestas hiper personalizadas para el público.
La previsión para el inicio de la 2ª fase del Open Insurance es septiembre de 2022 hasta junio de 2023, pero todo indica que posiblemente estos plazos sean prorrogados.
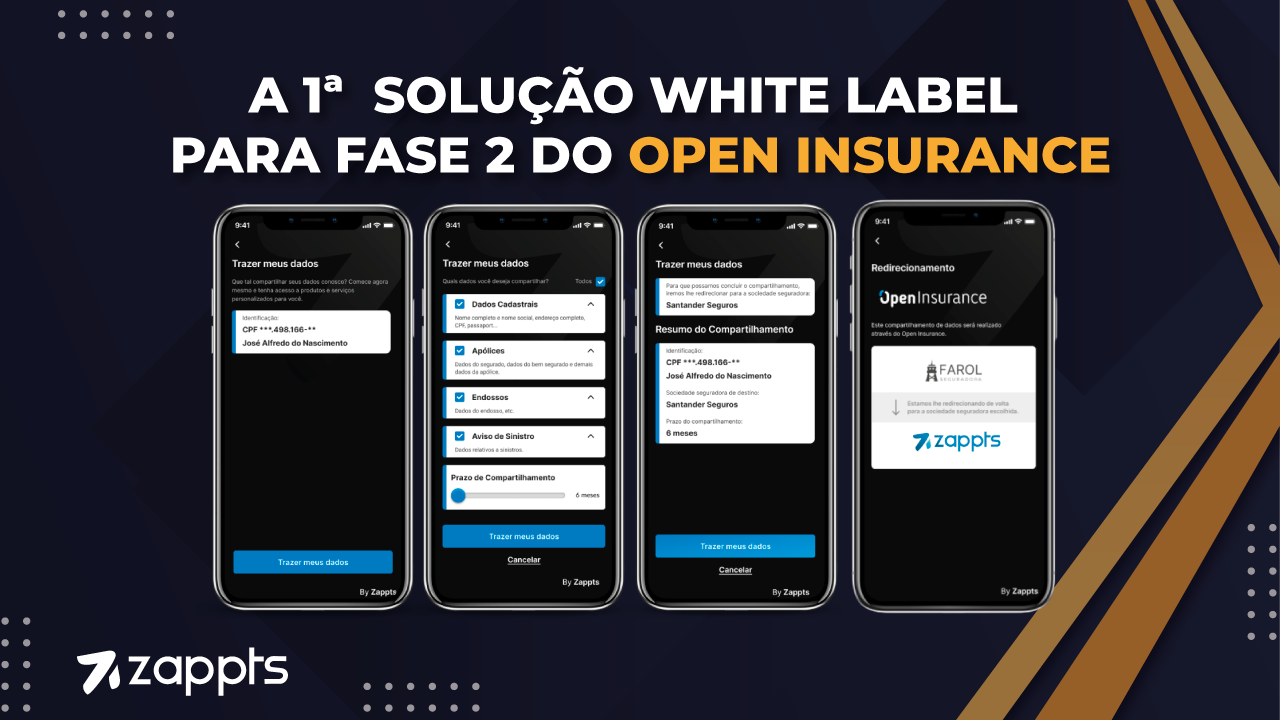
Soluciones como el whitelabel front-end Open Insurance de Zappts apoyan a las aseguradoras a realizar la adaptación y acortamiento del viaje de adaptación a la fase 2 del Open Insurance. Más información sobre esta solución se puede encontrar aquí.
Fase 3 – Intercambio de servicios
Una vez intercambiados los datos de las aseguradoras y de sus clientes, inicia la fase 3 del Open Insurance. En este momento, los consumidores que hayan dado su consentimiento para el intercambio de datos tendrán acceso a servicios y productos de seguro personalizados para su perfil de consumidor. En otras palabras, es en este momento que el Open Insurance funcionará de verdad, en la práctica. Además, con el consentimiento del intercambio de datos, los clientes podrán realizar la portabilidad de su cuenta entre aseguradoras.
Con un inicio previsto para diciembre de 2022 y un término en junio de 2023, el Open Insurance estará 100% implementado en territorio nacional.
Los 3 principales desafíos del Open Insurance en Brasil:
- Seguridad y protección de datos. La Ley General de Protección de Datos Personales (LGPD), que regula las actividades de tratamiento de datos personales (y que modificó los artículos 7º y 16º del Marco Civil de Internet), todavía está en fase de implementación por parte de las empresas e instituciones públicas. Garantizar la seguridad y protección de los datos personales de los usuarios de seguros sin duda será un desafío para la implementación del proyecto en el territorio nacional. Esto incluye, por ejemplo, garantizar que los datos de los clientes estén seguros y solo se compartan con consentimiento;
- Mapeo de datos e integración entre sistemas. Si eres del universo de la tecnología sabes muy bien la importancia de una buena API y de los servicios de middleware. En términos generales, y respetando la licencia poética, los sistemas hablan diferentes idiomas, almacenan diferentes información de maneras y en lugares diferentes. Por lo tanto, estandarizar dicha información e integrar sistemas para que todas las aseguradoras que operan en Brasil puedan comunicarse de manera eficaz son enormes desafíos. El mapeo de datos es uno de los grandes desafíos para la implementación de este ecosistema en el país ya que, actualmente, los datos de los clientes de seguros se encuentran dispersos en diversos sistemas legados en cada una de las aseguradoras;
- Cumplir los plazos. El tiempo es indiscutiblemente el activo más valioso del mundo. No se puede comprar tiempo ni almacenarlo. La implementación del ecosistema de Open Insurance, según el sitio de la SUSEP, se divide en 3 etapas, cada una con sus respectivos plazos. En la primera fase, denominada “open data”, el plazo termina en junio de 2022. Luego tenemos la fase 2, “intercambio de datos personales”, con plazo para junio de 2023. Finalmente tenemos la fase 3, “servicios”, también con plazo para junio de 2023, y que garantizaría que el ecosistema de open insurance esté completamente implementado. Sin embargo, existe una gran preocupación por parte de las aseguradoras para lograr cumplir con dichos plazos. La solicitud de cambio de plazo ya fue realizada por algunas empresas, pero sin éxito, pero con la expectativa de que la SUSEP ceda y amplíe el plazo existente, y es real.
¿Por qué es importante el Open Insurance?
Después de conceptualizar el “open insurance” y presentar los principales desafíos para su implementación, es hora de entender por qué el Open Insurance es importante, y qué valor aporta a la sociedad.
El proceso de digitalización en general acorta los viajes de consumo, optimiza la relación costo-beneficio e inteligencia de negocios gracias al uso correcto de los datos. En el área de seguros no podría ser diferente.
Con la implementación del Open Insurance, el área de seguros mejorará la relación costo-beneficio de las operaciones, aportando mayor agilidad, seguridad y transparencia a la relación cliente-aseguradora. Si la firma de un contrato antes tardaba unos 15 días en promedio, en el entorno digital esto puede tardar solo unas horas, o menos.
Por lo tanto, cuanto más simple sea su proceso de oferta y mejor sea la experiencia del usuario con el sistema de la aseguradora, mayor será la probabilidad de conversión, es decir, de un nuevo cliente.
Por otro lado, la tecnología detrás de esto debe ofrecer una infraestructura capaz de procesar un altísimo volumen de datos con agilidad, fluidez y con cada vez menos fricciones o errores.
Es decir, la tecnología tendrá un papel fundamental en la innovación del sector y a lo largo del viaje de compra (y recompra) del cliente.
Ventajas del Open Insurance para los consumidores:
Hasta aquí ya entiendes el concepto de Open Insurance, sus principales desafíos, y pudiste conocer también algunos de los beneficios para clientes y aseguradoras con la implementación de este ecosistema.
Enumeramos a continuación, de manera resumida, algunas de las ventajas del Open Insurance para los consumidores de seguros:
- Mayor claridad sobre qué informaciones personales están siendo expuestas y compartidas, así como la manera en que dichas informaciones están siendo expuestas;
- El consumidor tendrá mayor autonomía a la hora de elegir (o cancelar) un seguro. A través de un panel de consulta con toda la información del seguro, precios y condiciones, el cliente tendrá mayor facilidad para la toma de decisiones (siempre que las aseguradoras expongan dichas informaciones de la manera más amigable e intuitiva posible, facilitando la experiencia del usuario);
- Seguros cada vez más baratos y con mayor calidad. Con la transparencia de la información siendo uno de los principales pilares del Open Insurance, la competitividad entre las aseguradoras aumentará, y en consecuencia la lucha por mejorar sus servicios, experiencia con la marca y valores del seguro serán algunos de los diferenciales competitivos que podrán atraer o alejar clientes.
Ventajas del Open Insurance para las aseguradoras:
¡Bien! ¿Y para las empresas? ¿Cuáles serán las ventajas para las aseguradoras con la implementación del Open Insurance? Respondemos a continuación:
- Una mayor competitividad entre las aseguradoras también puede ser vista como una ventaja para las empresas de seguros. Donde hay competición, también hay un mayor esfuerzo para mejorar la calidad del servicio prestado y garantizar diferenciales competitivos que sean percibidos como positivos por los clientes. Con base en los insights ofrecidos por el análisis de la competencia, gracias a la transparencia de la información, las aseguradoras podrán mejorar sus productos y servicios, además de reducir sus costos;
- Datos que se convierten en información, que a su vez se transforma en conocimiento, y que, cuando se aplican bien, generan diferenciales competitivos. Al estudiar la información liberada por los clientes, las empresas de seguros también podrán crear nuevos productos, servicios y modelos de negocio, ampliando los ingresos que antes se componían solo con los “productos de estantería”;
- Menor dependencia de corredores de seguros y tiendas físicas. Lo que para unos puede ser visto como negativo, para otros puede ser visto como positivo. Con la digitalización, la necesidad de espacios físicos disminuye, y en consecuencia también se reducen los costos de operación de las empresas aseguradoras. Además, con un sistema digital enfocado en la experiencia del usuario, los consumidores de seguros tendrán mayor autonomía, no necesitando, necesariamente, la ayuda de corredores de seguros.
¡Pues bien! Ya que hablamos de corredores de seguros, nos preguntamos:
¿Qué es “Figital” y qué tiene que ver con Open Insurance?
Aquí presentamos el concepto de Figital, que básicamente es la unión de la palabra “físico” con “digital” (creativo, ¿no?!). El concepto de Figital puede ser aplicado a los más diversos segmentos de mercado, a diferentes modelos de negocio que usan los ambientes físicos y digitales para promover su propuesta de valor. De esta forma, la atención al público, por ejemplo, puede ser realizada en ambos ambientes.
Figital será la marca del negocio del Open Insurance, ya que el corretor estará en el centro del análisis sobre el mejor producto para su cliente, así como continuará asistiendo en caso de siniestros, pero también en el seguimiento del viaje del cliente desde la contratación de la póliza hasta la renovación, incluyendo modificaciones necesarias durante ese período.”
¿Pero es así realmente? ¿Los corredores de seguros aún tendrán espacio en este entorno digitalizado? ¿Los clientes necesitarán corredores para contratar o cancelar sus servicios de seguros?
Certamente sí, pero con reservas que solo podrán verse una vez que todo el ecosistema de Open Insurance esté completamente implementado.
¿Qué son las SISS en Open Insurance?
Se trata de la Sociedad Iniciadora de Servicios de Seguros, ya regulamentada y desde noviembre de 2021 disponible para el credenciamiento de los interesados junto a la Susep. Según el Director de la Susep, Vinícius Brandi, “Las SISS son un componente fundamental del Open Insurance que, en conjunto con los demás integrantes del mercado de seguros, traerán más innovación y eficiencia al sector a partir de las nuevas soluciones de tecnología y de uso de datos compartidos que serán responsables por el surgimiento de nuevos servicios y productos que mejor se adecuen a las necesidades de los consumidores”.
La Resolución CNSP nº 415/2021 determina que son participantes del Open Insurance y trae el siguiente concepto de una de las sociedades presentes en este nuevo sistema:
- Sociedad iniciadora de servicio de seguro: sociedad anónima, acreditada por la Susep como participante del Open Insurance, que provee servicio de agregación de datos, paneles de información y control (dashboards) o, como representante del cliente, con consentimiento dado por él, presta servicios de iniciación de movimientos, sin detentar en ningún momento los recursos pagados por el cliente, a excepción de eventual remuneración por el servicio, o por él recibidos.
La superintendente de la Susep, Solange Vieira, cree que los cambios traerán grandes ventajas a los diversos actores del mercado: aseguradoras, corredores y consumidor. “La SISS aparece en el entorno Open como un prestador de servicio que, desde hace mucho, viene siendo utilizado por el mercado de seguros – las Insurtechs. La gran diferencia es que la SISS está obligada a operar en un entorno “abierto” e interligar a todos los actores, sin restricciones o elecciones”, explica.
¿Cuál es el objetivo de las SISS?
Contribuir a la expansión y ganancia de eficiencia del mercado, agregando datos que podrán ser usados para el desarrollo de nuevos productos.
¿Quién puede convertirse en SISS?
En la propuesta de la Susep, aseguradoras, corredores y corredoras podrán transformarse en SISS, para ello necesitarán cumplir algunos requisitos para el credenciamiento, tales como:
- Firmar término de adhesión con la Susep;
- Cumplir requisitos financieros: Contar con patrimonio líquido mínimo de R$.1.000.000,00;
- Cumplir exigencias relativas a requisitos de gobernanza, secreto de datos e información y seguridad cibernética de acuerdo a Resolución CNSP nº 416/2021, PLD/FT y LGPD)
- Cumplir exigencias relativas a las prácticas de conducta y tratamiento adecuado del cliente de acuerdo a la Resolución CNSP nº 382/2020
- Asegurar a la Susep el acceso integral a las informaciones mantenidas por sí o por terceros por ella contratados para realizar sus actividades.
Por otro lado, no se permite a las SISS:
- Retener cualesquier riesgos de seguros;
- Operar planes de previsión complementaria abierta;
- Emitir títulos de capitalización.
SISS y Open Banking
Las SISS también pueden ser acreditadas como instituciones iniciadoras de transacción de pago, en los términos de la regulamentación del Open Banking. En esta hipótesis, el patrimonio líquido mínimo exigido por la SUSEP debe ser complementario al exigido por el Banco Central de Brasil.
Las sociedades supervisadas participantes del Open Insurance (Aseguradora, entidad abierta de previsión complementaria o sociedad de capitalización), pueden prestar servicios de iniciación de, independientemente sin precisar de credenciamiento, precisando solo comunicar a la SUSEP de la intención de prestar ese servicio 90 días antes.
El credenciamiento de una SISS debe ser renovado como mínimo cada 5 años. Ahora, en cuanto a la suspensión y cancelación del credenciamiento:
El credenciamiento será cancelado si:
- Ocurrencia de perjuízos comprobados a los clientes;
- Incumplimiento de los requerimientos previstos en el art. 14 o en el Anexo I;
- Existencia de indicios de práctica de ilícito mediante dolo o fraude;
- Inobservancia relevante o reiterada de los requisitos establecidos en esta Resolución;
- Falsedad u grave omisión en las declaraciones o en los documentos presentados en la instrucción del proceso;
- Situaciones que puedan afectar la reputación de la SISS o de sus administradores;
- Fallas o violaciones en el sistema de seguridad cibernética y de protección de datos; o
- Cualquier acto, omisivo o comisivo, que contrarie ley o norma infralegal, que sea considerado acto nocivo.
El credenciamiento será suspendido si:
- La SISS podrá tener su credenciamiento suspendido, cautelarmente, en caso de inminente riesgo o perjuicio a los clientes o cuando, tras notificación de la Susep, la sociedad deje de implementar medidas correctivas necesarias o no suspenda prácticas que confliten con las exigencias establecidas en la legislación aplicable.
Sobre el PDL n.1073/21
Fue protocolado el 24/11/2021 proyecto de decreto legislativo (PDL n.1073/21) que revoca la Resolución 429/21, del CNSP, del 12 de noviembre de 21, la cual establece los requisitos para el credenciamiento y funcionamiento de las sociedades iniciadoras de servicio de seguro (SISS) en el ámbito del Sistema de Seguros Abierto (Open Insurance).
Críticas al Open Insurance
Hasta aquí debes estar imaginando que el Open Insurance es un mar de rosas. Sin embargo, como casi todo en la vida, podemos analizarlo desde un punto de vista más crítico. A continuación, enumeramos algunas críticas al Open Insurance planteadas por stakeholders impactados por este cambio:
- A pesar de mostrarse favorable al modelo de Open Insurance, la Confederación Nacional de las Aseguradoras (CNSeg), que engloba más de 180 empresas y prestadoras de servicio del segmento, critica los plazos y las reglas estipuladas por la SUSEP. La entidad cree que el intervalo de un año para la adaptación de las empresas no es suficiente para hacer frente a los cambios de tecnología, de sistemas y de gobernanza interna necesarios para la protección de los datos de los usuarios en el contexto del Open Insurance.
- Como vimos anteriormente, todavía hay un vacío por llenar en cuanto al papel de los corredores de seguros una vez que el Open Insurance sea implementado.
- Mayor competitividad, pero con menos jugadores. ¿Todas las empresas de seguros, incluso las pequeñas y medianas, tendrán la capacidad financiera y procesal para implementar los pormenores del Open Insurance? Tal vez no, tal vez sí.
- Dependencia del espacio digital. Desafortunadamente no todas las personas tienen acceso a las tecnologías de la información, y muchas tampoco tienen familiaridad con sistemas digitales. ¿El Open Insurance será más inclusivo o se volverá cada vez más exclusivo?
La importancia de la Experiencia del Usuario (UX) en el Open Insurance
¡Bien! Pero ¿dónde entra la experiencia del usuario (UX) en todo esto? ¡Vamos! Responsable de la interacción entre un individuo y un producto digital, servicio o marca, el User Experience (en portugués, Experiência do Usuário) es un concepto que se ha vuelto indispensable en aplicaciones y negocios digitales.
El concepto nació en la década de 90 y fue creado por Donald Norman, mientras trabajaba en Apple.
La idea del UX atraviesa todo el viaje del cliente con un producto o servicio, desde el primer contacto con la marca, pasando por el consumo, y llegando hasta la postventa.
Siendo así, la experiencia del usuario, como el propio nombre sugiere, tiene el foco total en la percepción y usabilidad del usuario. Plataformas digitales intuitivas, fáciles de usar, que inducen determinados comportamientos de los usuarios deseados por la empresa (como la compra de determinado producto, o el clic en determinado botón), son aquellas que sobreviven.
En el mercado de seguros, y en todos los sectores impactados por la transformación digital, la preocupación respecto a la experiencia del usuario será cada vez más relevante para la conquista de los objetivos estratégicos de las empresas.
Las aseguradoras que ofrezcan la mejor experiencia con sus productos digitales ciertamente tendrán a su lado un gran diferencial competitivo que puede determinar el éxito o fracaso con los cambios del Open Insurance.
La Guía de Experiencia del Usuario (UX) de la SUSEP
En mayo de 2022 la SUSEP puso a disposición públicamente la Guía de Experiencia del Usuario Open Insurance, una guía que define las especificaciones referentes a la experiencia del cliente en el ámbito del Open Insurance, para la realización del viaje de intercambio de datos en el entorno. La observancia de lo dispuesto en la guía es obligatoria por parte de las sociedades participantes.
Considerando el objetivo de compatibilidad entre el Open Finance y el Open Insurance, la guía fue construida de forma a mantener un viaje homogéneo de intercambio de datos, con base en la interoperabilidad entre los entornos.
Zappts ha desarrollado una solución whitelabel front-end Open Insurance que toma en consideración todas las directrices de la Guía de Experiencia del Usuario de la SUSEP, de modo a apoyar a las aseguradoras a realizar la adaptación y acortamiento del viaje de adaptación a la fase 2 del Open Insurance. Más información sobre esta solución se puede encontrar aquí.
Pronósticos para el Open Insurance en 2024
A pesar de que ya estamos comenzando a observar cómo el Open Insurance está moviendo el sector de seguros, los ejecutivos dicen que es solo en 2024 que veremos este impacto aconteciendo de forma realmente significativa. Esto se debe a la necesidad de adaptación e inversión proveniente del mercado y también de los clientes.
Según una investigación realizada por la consultora Capgemini compartida en exclusiva con el Jornal O GLOBO, la mayoría de los ejecutivos esperan que el Open Insurance comience a impactar el sector solo en 2024.
Uno de los socios de Capgemini en la elaboración del estudio, Francisco Galiza, destaca que además de esta necesidad de inversiones, la investigación también muestra que el conocimiento de la sociedad y de los profesionales del mercado sobre el Open Insurance todavía es bajo, lo que hará que el horizonte de impacto sea más largo.
“Un desafío claro es de conocimiento, le hicimos esta pregunta a las empresas, sobre cuál es el grado de conocimiento que tienen con respecto al Open Insurance y es muy bajo. Hay toda una trayectoria cultural con respecto a esto, una trayectoria de compliance, regulatoria, de las personas adaptándose y esto es una trayectoria de mediano y largo plazo”, dijo Galiza.
Roberto Ciccone, vicepresidente para Servicios Financieros de Capgemini Brasil, cree que más competencia resultaría en más competitividad, pero destaca que el precio también depende de otros factores: “Vemos allá afuera en el Open Banking, el valor diferenciado, de personalización a asesoría, al final el precio pasa a ser secundario. El precio no quedó comprobado, ni siquiera los ejecutivos creen que necesariamente va a caer la prima, la ganancia debe mantenerse, están seguros de que o venden más caro o reducen el costo”.
La 1ª Solución Open Insurance de Brasil es de Zappts
Zappts, empresa de tecnología que desarrolla soluciones digitales para grandes marcas, anunció la primera solución Open Insurance de Brasil. El lanzamiento es considerado el primer paso para que las aseguradoras logren adaptarse al proceso de transición exigido por la nueva regulamentación, de forma rápida y segura, y estén listas para atender a sus clientes dentro del plazo establecido.
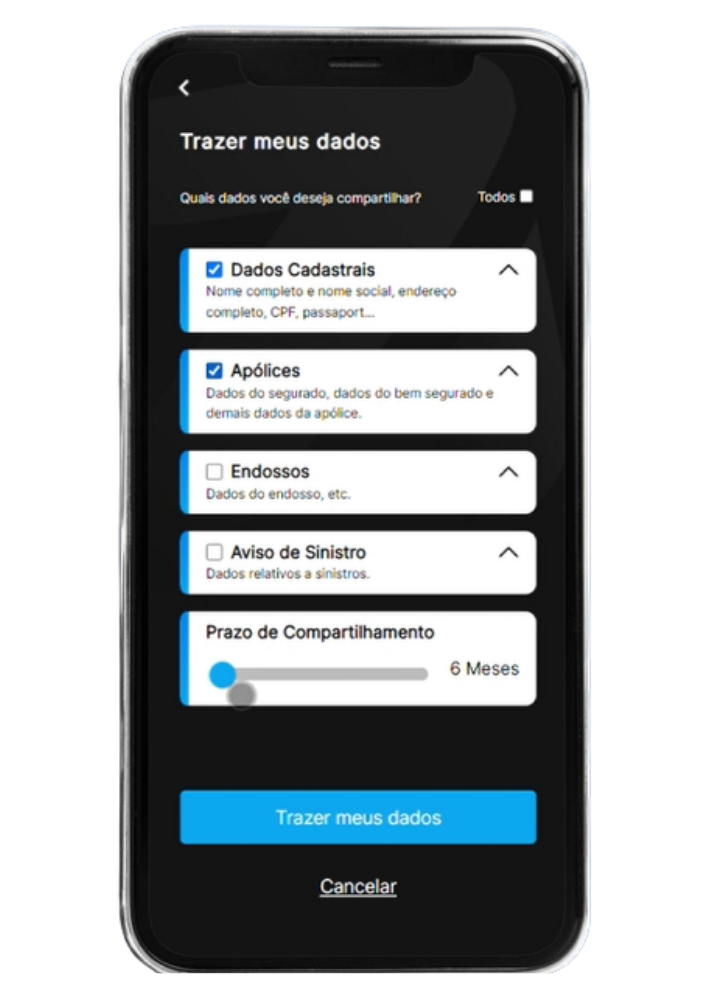
El producto Open Insurance de Zappts está enfocado en el viaje de experiencia digital del usuario, para que las aseguradoras puedan colectar el consentimiento de los clientes respecto al intercambio de datos. Es decir, es un producto que, a partir de la experiencia y el viaje digital, realizado a través de una aplicación web responsiva y personalizable, permite el acortamiento del viaje de adaptación de las aseguradoras en el Open Insurance.
Rafael Tiba, CEO de Zappts, explica que el producto fue desarrollado especialmente para atender la normativa N° 415/2021 de la Susep CNSP, que trata exclusivamente del Open Insurance:
“Estudiamos la normativa y las experiencias del Open Banking para traer una solución que permite que todo el viaje de consentimiento de intercambio de datos sea hecho de manera legal, proporcionando al usuario final una experiencia simple y fácil de usar”, comenta.
A partir del lanzamiento, el usuario final puede, en cualquier momento, editar de manera simple cuáles son los datos compartidos con las aseguradoras, trayendo así practicidad y transparencia en la relación seguro-asegurado.
Además, la solución de Zappts también está 100% alineada con las nuevas demandas propuestas en la Ley General de Protección de Datos (LGPD) y en la Guía de Experiencia del Usuario Open Insurance desarrollada por la SUSEP.
Hasta el momento, Zappts es la única empresa del país en manifestarse con un producto listo para este tema. Cualquier aseguradora ya puede verificarlo, inclusive solicitar su uso inmediato.
Rafael Tiba reconoce que, probablemente, otras empresas puedan desarrollar productos similares en los próximos meses, pero cree que Zappts posee un equipo calificado para tratar el tema:
“Debemos observar otros players presentando soluciones muy cercanas a la nuestra, hasta porque somos los primeros en lanzar esto en el mercado, es natural, pero difícilmente tendrán todo el know-how del sector que nosotros tenemos y los desafíos del open insurance que aprendimos a superar”, destaca.
El producto sigue, desde el principio, las directrices de usabilidad que garantizan que los clientes de las aseguradoras tengan una buena experiencia en la plataforma, así como las aseguradoras logren rápidamente adaptarse a la legislación.
La motivación de Zappts al crear su propio producto Open Insurance fue propiciar a los clientes una solución práctica y de rápida implementación de la legislación, de modo que pudieran cumplir los plazos de la regulamentación, garantizando que sus usuarios tuvieran la mejor experiencia digital con el intercambio de datos.
Rafael Tiba comenta que, por cuenta de que la empresa tiene en su portafolio clientes del sector de seguros, y necesitan constantemente estudiar sobre los “opens” (banking, insurance, health, etc.), fue posible desarrollar el producto Open Insurance en poco tiempo.
Para saber más sobre la solución Open Insurance de Zappts, haz clic aquí.
Conclusiones
Para finalizar este artículo, llegamos a las siguientes conclusiones, separadas en tópicos:
- La seguridad de la información es la mayor preocupación de los stakeholders cuando hablamos de Open Insurance;
- El mercado de seguros en Brasil todavía es pequeño en comparación con otros países, por lo tanto, con el Open Insurance, hay una expectativa de que haya un aumento en el mercado de seguros, aumento de adhesión de clientes.
- Existen muchos desafíos por cumplir antes de eso: El Open Insurance todavía no está totalmente estructurado. Hay puntos de dudas sobre cómo quedan los corredores, falta definición más concreta de los roles de la SISS (Sociedad Iniciadora de Servicio de Seguros) y qué son de hecho;
- La SUSEP todavía no ha puesto a disposición los canales de atención para que las aseguradoras resuelvan dudas;
- La fase III es una fase poco detallada, y la SUSEP no logró liberar un contenido abrangente como hizo el Bacen con el Open Banking, y con esto, las aseguradoras todavía no tienen claridad de todo lo que necesitan hacer, y cómo hacerlo;
- Hay una expectativa y deseo por parte de las aseguradoras de que los plazos sean modificados, sin embargo, la SUSEP no garantiza esta modificación y ya la negó en varias ocasiones.
- La experiencia que el usuario tiene en plataformas digitales dicta el éxito o fracaso de un negocio, y con las aseguradoras migrando al Open Insurance no será diferente. Las aseguradoras que garanticen la mejor experiencia digital para sus usuarios, garantizarán una mayor base de clientes y en consecuencia mayor ingreso y sostenibilidad a lo largo de los años.
Sobre Zappts
Con 7 años en el mercado, Zappts realiza la aceleración digital de grandes marcas como Porto Seguro, Getnet, BTG Pactual, Cateno, Ambev, Multilaser, Ultragaz, C&A y Burguer King, entre otras. Con enfoque en el desarrollo de software, especialmente en Front-end, UX Design, Quality Assurance y Gestión de Ambientes Cloud, actúa en la planificación, gestión y operación de servicios de desarrollo de soluciones digitales corporativas, gestión de ambientes y transferencia de conocimiento a través de la tecnología de la información. Referencia en la creación de experiencias digitales para los usuarios, además de desarrollar soluciones innovadoras y rápidas, la empresa actúa en modelo 100% remoto, con equipos distribuidos en más de 18 estados de Brasil. Para saber más visita: https://qa.zappts.com.br/
Comparte este artículo
Artículos relacionados
16 set 2026
El fin del SaaS pasivo: por qué pagarás por resultados, no por usuarios.
El modelo tradicional de precios de software basado en licencias por usuario (SaaS basado en puestos) se enfrenta a un declive inevitable para 2026.
09 set 2026
El dilema de la autonomía tímida: por qué limitar la IA a sugerir información está mermando su margen de beneficio.
Este artículo analiza el impacto financiero de esta "autonomía tímida" y aboga por la evolución urgente hacia el modelo "Human-on-the-loop" (HOTL, por sus siglas en inglés).
02 set 2026
"SaaSocalypse" es, de hecho, una crisis de arquitectura e identidad.
Este artículo realiza un análisis retrospectivo de una historia de éxito real (anonimizada) en el sector financiero, diseccionando las capas de...