Open Insurance y la Experiencia del Usuario
Open Insurance y la Experiencia del Usuario: como garantir competitividad no mercado.
16 de agosto de 2022
Vea cómo el Open Insurance está revolucionando el sector de seguros, y cómo la Experiencia del Usuario (UX) es fundamental para garantir competitividad en el mercado brasileño
Contexto de la Experiencia del Usuario en el Open Insurance
Responsable de la interacción entre un individuo y un producto digital, servicio o marca, el User Experience (en español, Experiencia del Usuario) es un concepto indispensable en cualquier viaje, ya sea en negocios físicos o digitales.
La idea del UX atraviesa todo el viaje del cliente con un producto o servicio, desde el primer contacto con la marca, pasando por el consumo, y llegando hasta la postventa.
Siendo así, la experiencia del usuario, como el propio nombre sugiere, tiene el foco total en la percepción y usabilidad del usuario. Plataformas digitales intuitivas, fáciles de usar, que tornan simples determinados comportamiento de los usuarios (como la compra de determinado producto, o el clic en determinado botón), son aquellas que tendrán mejor desempeño y conversión.
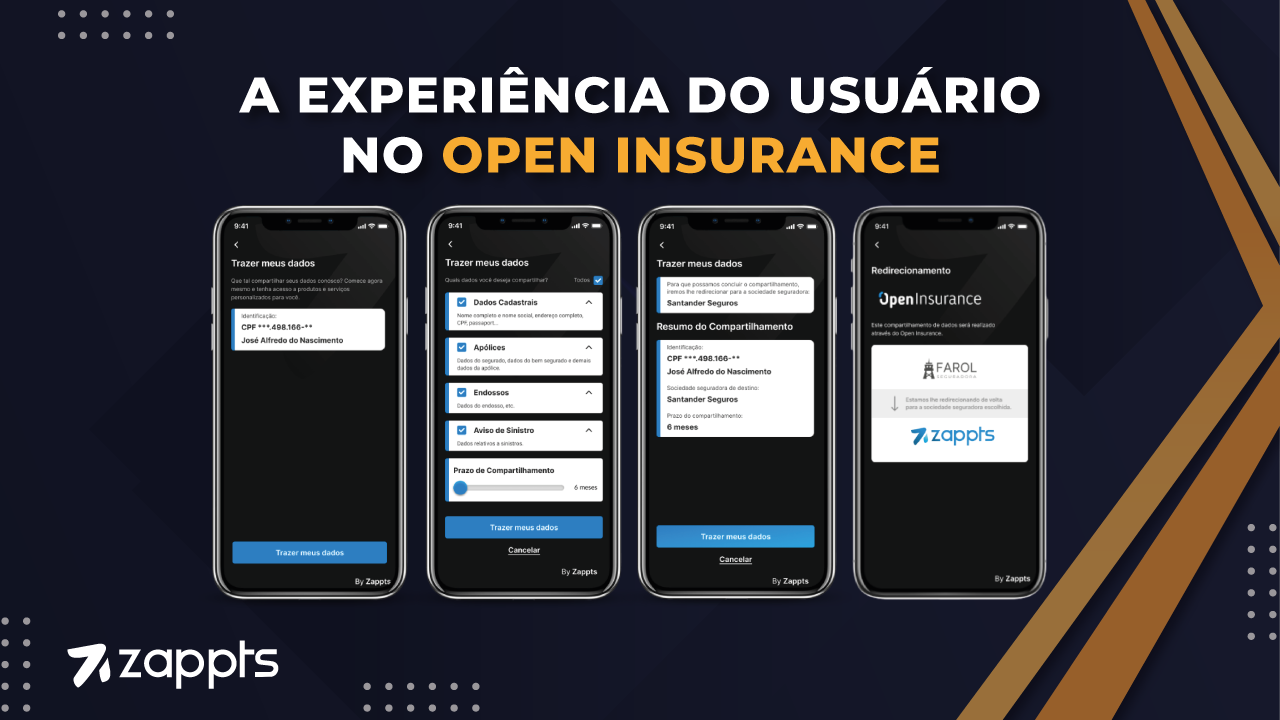
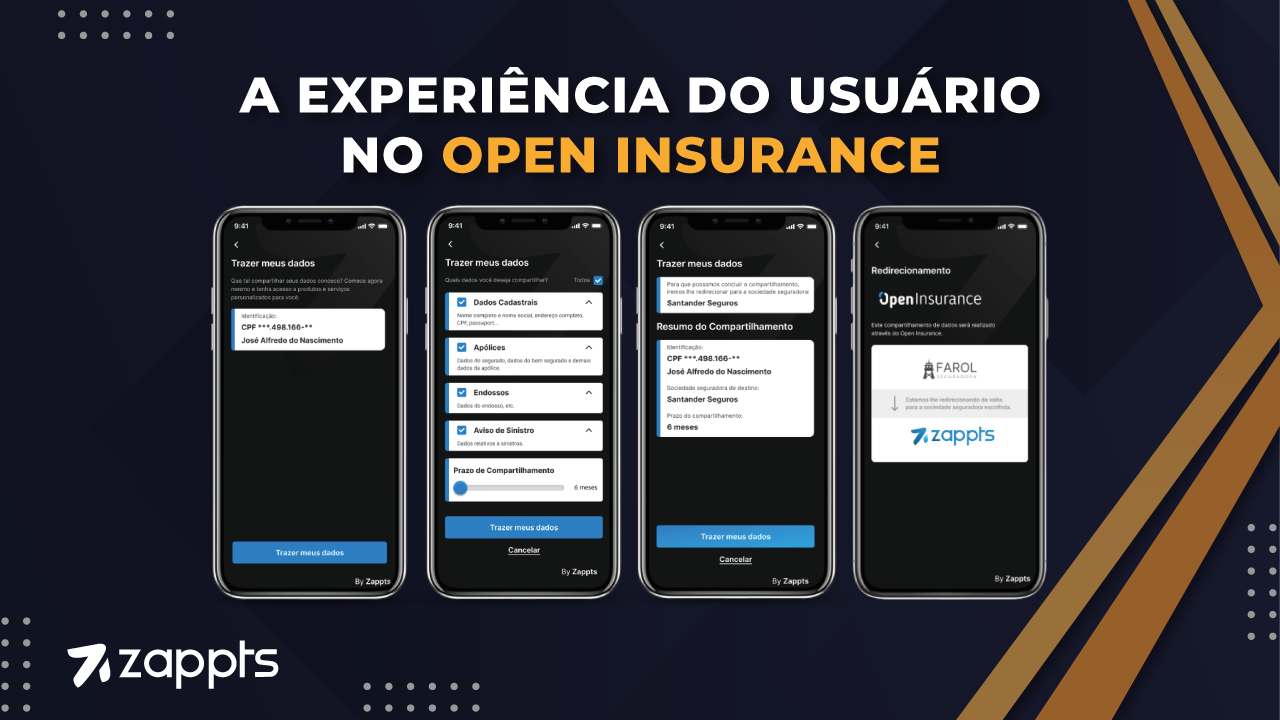
En el mercado de seguros, y en todos los sectores impactados por la transformación digital, la preocupación respecto a la experiencia del usuario será cada vez más relevante para la conquista de los objetivos estratégicos de las empresas. Como ejemplo en el sector, tenemos la preocupación con el viaje digital de consentimiento del intercambio de datos en el Open Insurance, etapa que inicia el viaje de un asegurado por el mundo del open insurance.
En el escenario del mercado cuando las innovaciones del Open Insurance estén implementadas, el consumidor estará en el centro y tendrá mayor autonomía y poder de decisión, y con el intercambio de datos, las aseguradoras y corredores podrán traer ofertas más ventajosas para los clientes, y el viaje más amigable y simple acaba induciendo al cliente a finalizar la contratación de seguros, portabilidad, etc.
La Guía de Experiencia del Usuario (UX) de la SUSEP
En mayo de 2022 la SUSEP puso a disposición públicamente la Guía de Experiencia del Usuario Open Insurance, una guía que define las especificaciones referentes a la experiencia del cliente en el ámbito del Open Insurance, para la realización del viaje de intercambio de datos en el entorno. La observancia de lo dispuesto en la guía es obligatoria por parte de las sociedades participantes.
Zappts ha desarrollado una solución whitelabel front-end Open Insurance que toma en consideración todas las directrices de la Guía de Experiencia del Usuario de la SUSEP, de modo a apoyar a las aseguradoras a realizar la adaptación y acortamiento del viaje de adaptación a la fase 2 del Open Insurance. Más información sobre esta solución se puede encontrar aquí y también a lo largo de este texto.
Consulte ahora parte del contenido de la Guía de Experiencia del Usuario Open Insurance de la SUSEP, disponible aquí.
Considerando el objetivo de compatibilidad entre el Open Finance y el Open Insurance, la guía de la SUSEP fue construida de forma a mantener un viaje homogéneo de intercambio de datos, con base en la interoperabilidad entre los entornos.
La Guía fue elaborada con el objetivo de establecer criterios mínimos para garantizar que la experiencia de los clientes al intercambiar datos y servicios entre las sociedades participantes del Open Insurance sea estandarizada, segura, ágil, precisa y conveniente.
Los dispositivos de la Guía se clasifican en:
- Requisitos: disposiciones vinculantes, provenientes de normas regulatorias, que deben ser seguidas por las sociedades participantes; y
- Recomendaciones: disposiciones de observación no obligatoria por parte de las sociedades participantes, pero cuya implementación es recomendable, considerando buenas prácticas para la experiencia del cliente.
El conjunto de requisitos y recomendaciones contenido en la Guía debe ser seguido por las sociedades participantes, sin embargo, funcionalidades no previstas en el documento serán aceptadas, siempre que atiendan a los principios y a las directrices de la regulamentación vigente.
Se definieron 10 pasos con Requisitos y Recomendaciones que hacen que el Viaje de Intercambio sea de fácil comprensión. Existen dos tipos de viaje:
- Viaje de única autoridad de intercambio de datos y servicios: secuencia de pasos del intercambio de datos y servicios realizados por un único cliente;
- Viaje de múltiple autoridad de intercambio de datos y servicios: secuencia de pasos del intercambio de datos y servicios realizadas por más de un cliente, a ejemplo de pólizas de personas jurídicas en que el intercambio dependa del consentimiento de más de un representante o apoderado de la empresa o aún pólizas con más de un asegurado.
Las sociedades participantes también deben poner a disposición del cliente, relativos al intercambio de datos y servicios en los que estén involucradas:
- Ambiente de gestión de consentimientos: ambiente puesto a disposición por las sociedades participantes en sus canales electrónicos para que los clientes consulten y gestionen los consentimientos ya efectuados o pendientes, inclusive para fines de su revocación en los términos de la legislación.
Principios del Viaje del Usuario:
Para garantizar un buen Viaje del Usuario, definimos principios claros y objetivos que deben ser seguidos por las sociedades participantes del Open Insurance.
Estos Principios se basan en las necesidades y en los derechos de los ciudadanos mientras clientes vivenciando los diferentes viajes presentados en la Guía de Experiencia de la SUSEP.
- Centrada en el Consumidor: El Viaje del Usuario del Open Insurance debe estar centrado en las necesidades, en los comportamientos y en las expectativas de los clientes, considerando que pueden cambiar a lo largo del tiempo. Las interfaces solo tienen sentido si son desarrolladas desde el punto de vista de quien las va a utilizar. Si no tienen sentido para la persona que las está usando, la experiencia queda comprometida.
- Simples y Empoderadora: Las interacciones deben ser simples e intuitivas, sin perjudicar consentimiento, control, transparencia, privacidad o comprensión. Evitar elementos innecesarios, exceso de texto, palabras confusas, repeticiones, muchas etapas o demora que puedan causar frustración o hasta desistimiento.
- Accesible e inclusiva: Una gama diversificada de personas debe ser capaz de acceder, usar y comprender el ecosistema del Open Insurance. La experiencia del Open Insurance debe ser democrática y generar nuevas oportunidades de compromiso. De esta forma, es preciso tener cuidado para no crear barreras de uso en su implementación, garantizando que las interfaces estén de acuerdo con las Heurísticas de Nielsen, que son reglas generales que guían el proceso de construcción de una interface, buscando garantizar que diferentes clientes puedan utilizar la interface sin dificultades y con una experiencia de uso positiva.
- Comprensible: Los clientes deben poder entender: Qué información se comparte; Con quién se comparten los datos; Cuál es el finalidad del intercambio; Cuándo comienza y cuándo termina el intercambio; Cómo pueden gestionar el uso de sus datos.
- Rápido: La velocidad de las interacciones es uno de los elementos relacionados a una buena experiencia de uso y debe ser adecuada al cliente y al viaje que está realizando. Cuando hablamos de velocidad de carga, ya se sabe que solo 1 segundo ya es suficiente para influenciar la percepción del cliente. La espera genera una respuesta de estrés y desconfianza en el funcionamiento del sistema que puede afectar negativamente la experiencia.
- Seguro: En el transcurso del viaje, los clientes deben ser orientados en relación a preocupaciones sobre fraude y privacidad de los datos. Deben estar claras las cuestiones sobre uso, seguridad y protección de los datos, tanto personales como transaccionales. Es importante que se construya un ambiente de confianza (en el sistema, en el proceso y en las sociedades) para asegurar la comprensión, la aceptación y la adhesión a este nuevo servicio.
- Fundamentada en el Consentimiento actual: El consentimiento del cliente debe ser actual, asumiendo que sus actitudes pueden cambiar a lo largo del tiempo. Es importante que él esté consciente de que tiene el derecho de cambiar de decisión en cualquier momento.
Directrices de usabilidad
Hay 10 Directrices de Usabilidad que tornan la experiencia más intuitiva y aumentan el grado de éxito de los objetivos de la regulación. Estas directrices fueron adaptadas a partir de las 10 Heurísticas — procesos empleados en decisiones del día a día con el objetivo de tornar la elección más fácil, rápida e intuitiva — de Usabilidad de Jakob Nielsen.
- Visibilidad del paso a paso: El sistema debe siempre mantener a los usuarios informados sobre lo que está sucediendo y cuáles son los próximos pasos de manera clara.
- Lenguaje accesible: El sistema debe hablar el lenguaje del usuario a través de palabras, frases, símbolos y conceptos que sean familiares para los usuarios más allá de las interfaces.
- Libertad y autonomía: El sistema debe hablar el lenguaje del usuario a través de palabras, frases, símbolos y conceptos que sean familiares para los usuarios más allá de las interfaces.
- Consistencia y estándares: La experiencia debe ser clara y sin dificultades para el usuario. Usar nomenclaturas, símbolos y flujos de navegación de manera consistente ayuda en la comprensión de la navegación y en la ejecución de objetivos.
- Prevención de errores: Interfaces con instrucciones claras, sea por medio de frases, símbolos y layout, posibilitan al usuario entender lo que puede pasar si él toma alguna acción erróneamente. Además, eliminar situaciones que puedan llevar al error.
- Claridad de la información: El usuario no debe tener que recordar información de una página a otra. Las instrucciones deben estar claras, así como la opción de volver a la página anterior.
- Amplitud e inclusión: El sistema debe atender las necesidades de usuarios principiantes y avanzados, permitiendo que los más experimentados puedan acelerar el proceso si lo desean.
- Priorización de lo necesario: Cada información extra en la pantalla compite con otros elementos relevantes, disminuyendo su visibilidad. Por lo tanto, se indica no presentar informaciones irrelevantes o innecesarias.
- Visibilidad sobre errores: Los usuarios deben ser capaces de reconocer y solucionar problemas. Los mensajes de error deben ser claros, indicando el problema y sugiriendo una solución.
- Ayuda y orientación: Aunque lo ideal sea que el sistema sea usado sin necesidad de documentación, el usuario puede necesitar de esas informaciones. La búsqueda por ellas debe ser una tarea fácil, de pasos reducidos y claros.
Requisitos generales para los Viajes de Intercambio
El Viaje de Intercambio de datos en Open Insurance fue estructurado con base en la Resolución CNSP 415, Circular SUSEP nº 635 y en el Manual de Experiencia del Cliente del Open Insurance publicado por la Susep. Atendiendo las exigencias normativas definidas para la guía y respetando los aspectos legales, fue definida una serie de requisitos que necesitan ser observados por todas las sociedades participantes, que se aplican al viaje de intercambio de datos, sea ella realizada por múltiples o por un único aprobador.
El viaje fue detallado en 10 pasos necesarios para que el intercambio de datos suceda, siendo siempre iniciado y consentido por el cliente. Los pasos involucran las sociedades “receptora” y “transmisora” en el intercambio de datos. La sociedad receptora será aquella que recibirá los datos del cliente que serán traídos de la “transmisora”. El viaje se inicia siempre en la receptora.
Como prerrequisito para que el cliente realice el Viaje, hay la necesidad de poseer login en ambas transmisora y receptora. Los 10 pasos deben ser efectuados por medio de la interface dedicada de intercambio de datos en Open Insurance, exclusivamente por canales electrónicos, y deben ocurrir de forma sucesiva e ininterrumpida. La implementación digital, sea ella App o navegador web (Browser), y la elaboración de la interface queda bajo responsabilidad de cada sociedad participante.
Los requisitos de experiencia para los pasos aplicables fueron discutidos por los miembros del Grupo Técnico de Experiencia del Cliente, y para cada etapa en el intercambio fueron definidos los requisitos mínimos y recomendados, de forma a garantizar un viaje homogéneo entre las participantes del entorno Open Insurance. Entretanto, además de los requisitos y recomendaciones de la guía, las sociedades participantes deberán observar la regulamentación en vigor para implementación del Open Insurance.
De esta forma, la relación de los pasos que componen el Viaje de Intercambio son:
En la receptora:
- Paso 1: Identificación del cliente
- Paso 2: Presentación de la Finalidad (o de las Finalidades)
- Paso 3: Elección de la Transmisora de Datos
- Paso 4: Elección de Datos y Plazos de Consentimiento
- Paso 5: Aceptación de los Términos y Condiciones
- Paso 6: Dirigencia a la Transmisora
En la transmisora:
- Paso 7: Autenticación del Cliente
- Paso 8: Confirmación [Viaje Único/Múltiple]
- Paso 9: Redirección del Cliente a la Receptora
En la receptora:
- Paso 10: Efectivación (Confirmación del Consentimiento) y Presentación del Comprobante de la Operación [Viaje de única autoridad o Múltiple].
Es importante recordar que, cuando de la realización de un viaje múltiple es necesario que demás aprobadores con poderes para decisión consientan para que el intercambio sea efectivado. El plazo límite para la actuación de los demás aprobadores en el caso de viaje de múltiple autoridad es de 60 minutos, y el plazo límite para la realización del viaje de única autoridad también es de 60 minutos, conforme definiciones del Grupo Técnico de Tecnología.
Estas definiciones podrán ser revisadas por los miembros del Grupo Técnico de Experiencia del Usuario y Tecnología, por medio de la Estructura del Open Insurance.
Pero al fin y al cabo, ¿qué es el Open Insurance?
¿Entonces, ya entendiste qué es exactamente el Open Insurance? Bien, a través del análisis de datos es posible crear modelos predictivos de casi todo lo que se pueda imaginar, anticipando comportamientos de consumo, crisis ambientales o incluso elecciones, por ejemplo.
En este contexto nació el “open todo”, o “open cualquier segmento de mercado”. Según la SUSEP — Superintendencia de Seguros Privados, el Open Insurance, o Sistema de Seguros Abierto, “es la posibilidad de que los consumidores de productos y servicios de seguros, previsión complementaria abierta y capitalización permitan el intercambio de sus informaciones entre diferentes sociedades autorizadas/acreditadas por la Susep, de forma segura, ágil, precisa y conveniente. Para entregar estos beneficios al consumidor, el Open Insurance operacionaliza y estandariza el intercambio de datos y servicios mediante la apertura e integración de sistemas, con privacidad y seguridad”.
Entonces, basado en el concepto de la SUSEP — autarquía de la Administración Pública Federal brasileña, responsable de la autorización, control y fiscalización de los mercados de seguros, previsión complementaria abierta, capitalización y reaseguros en Brasil, y responsable de la implementación del Open Insurance en el país —, podemos vislumbrar, aunque sea superficialmente, la cantidad y profundidad de los desafíos para la implementación de dicho proyecto.
Con el concepto básico de Open Insurance ya claro, buscamos, en este artículo, apuntar las principales características de ese sistema, pasando por la Guía de Experiencia del Usuario, desarrollada por la SUSEP, y por la primera Solución Open Insurance de Brasil, desarrollada por Zappts, que se trata de un whitelabel front-end, que apoya a las aseguradoras a realizar la adaptación y acortamiento del viaje de adaptación a la fase 2 del Open Insurance.
La 1ª Solución Open Insurance de Brasil es de Zappts
Zappts, empresa de tecnología que desarrolla soluciones digitales para grandes marcas, anunció la primera solución Open Insurance de Brasil. El lanzamiento es considerado el primer paso para que las aseguradoras logren adaptarse al proceso de transición exigido por la nueva regulamentación, de forma rápida y segura, y estén listas para atender a sus clientes dentro del plazo establecido.
El producto Open Insurance de Zappts está enfocado en el viaje de experiencia digital del usuario, para que las aseguradoras puedan colectar el consentimiento de los clientes respecto al intercambio de datos. Es decir, es un producto que, a partir de la experiencia y el viaje digital, realizado a través de una aplicación web responsiva y personalizable, permite el acortamiento del viaje de adaptación de las aseguradoras en el Open Insurance.
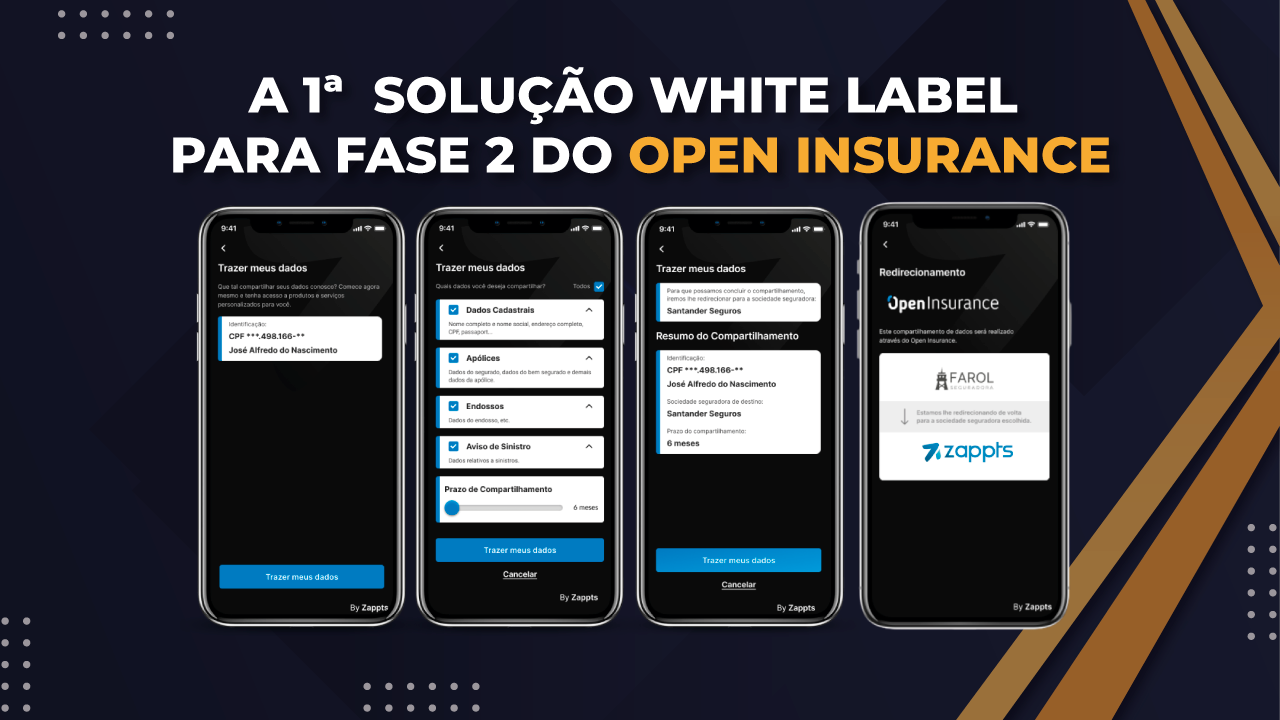
Rafael Tiba, CEO de Zappts, explica que el producto fue desarrollado especialmente para atender la normativa N° 415/2021 de la Susep CNSP, que trata exclusivamente del Open Insurance: “Estudiamos la normativa y las experiencias del Open Banking para traer una solución que permite que todo el viaje de consentimiento de intercambio de datos sea hecho de manera legal, proporcionando al usuario final una experiencia simple y fácil de usar”, comenta.
A partir del lanzamiento, el usuario final puede, en cualquier momento, editar de manera simple cuáles son los datos compartidos con las aseguradoras, trayendo así practicidad y transparencia en la relación seguro-asegurado.
Además, la solución de Zappts también está 100% alineada con las nuevas demandas propuestas en la Ley General de Protección de Datos (LGPD) y en la Guía de Experiencia del Usuario Open Insurance desarrollada por la SUSEP.
Hasta el momento, Zappts es la única empresa del país en manifestarse con un producto listo para este tema. Cualquier aseguradora ya puede verificarlo, inclusive solicitar su uso inmediato.
Rafael Tiba reconoce que, probablemente, otras empresas puedan desarrollar productos similares en los próximos meses, pero cree que Zappts posee un equipo calificado para tratar el tema: “Debemos observar otros players presentando soluciones muy cercanas a la nuestra, hasta porque somos los primeros en lanzar esto en el mercado, es natural, pero difícilmente tendrán todo el know-how del sector que nosotros tenemos y los desafíos del Open Insurance que aprendimos a superar”, destaca.
El producto sigue, desde el principio, las directrices de usabilidad que garantizan que los clientes de las aseguradoras tengan una buena experiencia en la plataforma, así como las aseguradoras logren rápidamente adaptarse a la legislación.
La motivación de Zappts al crear su propio producto Open Insurance fue propiciar a los clientes una solución práctica y de rápida implementación de la legislación, de modo que pudieran cumplir los plazos de la regulamentación, garantizando que sus usuarios tuvieran la mejor experiencia digital con el intercambio de datos.
Rafael Tiba comenta que, por cuenta de que la empresa tiene en su portafolio clientes del sector de seguros, y necesitan constantemente estudiar sobre los “opens” (banking, insurance, health, etc.), fue posible desarrollar el producto Open Insurance en poco tiempo.
Para saber más sobre la solución Open Insurance de Zappts, haz clic aquí.
Fases y plazos:
- Open Data: Las aseguradoras comparten sus datos
La primera fase — que tuvo inicio en diciembre de 2021 y finalizó en junio de 2022 — fue llamada por la SUSEP como “Open Data”, momento donde las aseguradoras necesitan compartir los datos de sus canales de atención, productos y servicios ofrecidos a los consumidores.
De acuerdo con información del sitio “Open Insurance Brasil”, con esta fase ya es posible realizar comparaciones entre los productos y servicios de cada una de las empresas del sector de seguros.
- Intercambio de datos personales: Los asegurados comparten los datos de los clientes
En la 2ª etapa del Open Insurance — que tiene previsión de inicio de septiembre de 2022 hasta junio de 2023, pero todo hace creer que posiblemente estos plazos sean prorrogados —, los clientes de las aseguradoras tendrán la posibilidad de intercambiar sus datos con otras aseguradoras, si es de su interés. Similar a las aplicaciones bancarias, donde hay la posibilidad de intercambiar los datos con otras instituciones, en el Open Insurance este proceso será bastante similar. Este será el momento para que las aseguradoras estén atentas al viaje digital de consentimiento de datos de los clientes, siendo fundamental que los puntos de contacto de las aseguradoras (sitios web, aplicativos, etc.) estén preparados para realizar el proceso de consentimiento.
Con esto, las aseguradoras podrán ofrecer nuevas soluciones de seguro mucho más personalizadas que antes, pues tendrán acceso a los datos de los clientes, generando así propuestas hiper personalizadas para el público.
- Intercambio de servicios
Una vez intercambiados los datos de las aseguradoras y de sus clientes, se inicia la fase 3 del Open Insurance — con inicio previsto para diciembre de 2022 y término en junio de 2023.
En este momento los consumidores que realizaren el consentimiento del intercambio de datos podrán tener acceso a servicios y productos de seguro personalizados para su perfil de consumidor. En otras palabras, es en este momento que el Open Insurance funcionará de verdad, en la práctica, después de todo, será cuando estará 100% implementado en territorio nacional. Además, con el consentimiento del intercambio de datos, los clientes podrán realizar la portabilidad de su cuenta entre las aseguradoras.
Desafíos del Open Insurance:
- Seguridad y protección de los datos.
La LGPD (Ley General de Protección de Datos Personales) — ley que regula las actividades de tratamiento de datos personales (y que modificó los artículos 7º y 16º del Marco Civil de Internet) —, todavía está en fase de implementación por parte de las empresas y instituciones públicas. Garantizar la seguridad y protección de los datos personales de los usuarios de seguros ciertamente será un desafío para la implementación del proyecto en el territorio nacional. Esto incluye, por ejemplo, garantizar que los datos de los clientes estén seguros, y solamente sean intercambiados habiendo consentimiento;
- Mapeo de datos e integración entre sistemas.
Si usted es del universo de la tecnología, sabe muy bien la importancia de una buena API y de los servicios de middleware. A groso modo, y respetando la licencia poética, sistemas hablan lenguas diferentes, almacenan informaciones diferentes de maneras y en lugares diferentes. Luego, realizar la estandarización de tales informaciones e integración de sistemas para que todas las aseguradoras que operan en Brasil puedan comunicarse de forma eficaz, son súper desafíos. El mapeo de datos es uno de los grandes desafíos para la implementación de ese ecosistema en el país pues, actualmente, los datos de los clientes de seguros se encuentran esparcidos en diversos sistemas legados, en cada una de las aseguradoras;
Recordando que soluciones como el whitelabel front-end Open Insurance de Zappts apoyan a las aseguradoras a realizar la adaptación y acortamiento del viaje de adaptación a la fase 2 del Open Insurance. Más información sobre esta solución se puede encontrar aquí.
- Cumplir los plazos.
El tiempo indiscutiblemente es el activo más valioso del mundo. No se puede comprar tiempo o almacenarlo. La implementación del ecosistema de Open Insurance, según el sitio de la SUSEP, es dividida en 3 etapas, cada una con sus respectivos plazos. En la primera fase, denominada “open data”, el plazo termina en junio de 2022. Luego tenemos la fase 2, “intercambio de datos personales”, con plazo para junio de 2023. Por último tenemos la fase 3, “servicios”, también con plazo para junio de 2023, y que garantizaría que el ecosistema de open insurance esté completamente implementado. Sin embargo, hay una gran preocupación por parte de las empresas aseguradoras para poder atender a tales plazos. La solicitud de cambio de plazo ya fue realizada por algunas empresas, pero sin éxito, pero con la expectativa de que la SUSEP venga a ceder y aumentar el plazo existente, y es real.
Ventajas del Open Insurance:
Ok, ya entendemos el concepto de Open Insurance, sus principales desafíos, y también algunos de sus beneficios, tanto para clientes como para aseguradoras, con la implementación de este ecosistema.
Ahora, apuntamos a continuación, de manera resumida, algunas de las ventajas del Open Insurance para los consumidores de seguro:
- Mayor claridad de qué informaciones personas están siendo expuestas e intercambiadas, así como la manera en que tales informaciones están siendo expuestas;
- El consumidor tendrá mayor autonomía a la hora de elegir (o cancelar) un seguro. A través de un panel de consulta con todas las informaciones del seguro, precios y condiciones, el cliente tendrá mayor facilidad para la toma de decisión (una vez que las aseguradoras expongan tales informaciones de la manera más amigable e intuitiva posible, facilitando la experiencia del usuario);
- Seguros cada vez más baratos y con mayor calidad. Con la transparencia de las informaciones siendo uno de los principales pilares del Open Insurance, la competitividad entre las aseguradoras aumentará, y consecuentemente la lucha por mejorar sus servicios, experiencia con la marca y valores de los seguros, serán algunos de los diferenciales competitivos que podrán atraer o alejar clientes.
¡Correcto! ¿Y para las empresas? ¿Cuáles serán las ventajas para las aseguradoras con la implementación del Open Insurance? Respondemos a continuación:
- Una mayor competitividad entre las aseguradoras también puede ser vista como una ventaja para las empresas de seguro. Donde hay competición, también hay un mayor esfuerzo para mejorar la calidad del servicio prestado y garantizar diferenciales competitivos que sean percibidos como positivos por los clientes. Con base en los insights ofrecidos por el análisis de la competencia, gracias a la transparencia de las informaciones, las aseguradoras podrán mejorar sus productos y servicios, además de reducir sus costos;
- Datos que se vuelven información, que por su vez se transforma en conocimiento, y que, cuando bien aplicados, generan diferenciales competitivos. Al estudiar las informaciones liberadas por los clientes, las empresas de seguro también podrán crear nuevos productos, servicios y modelos de negocios, ampliando la ingreso que antes era compuesta solo con los “productos de estantería”;
- Menor dependencia de corredores de seguros y tiendas físicas. Lo que para unos puede ser visto como negativo, para otros puede ser visto como positivo. Con la digitalización, la necesidad por espacios físicos disminuye, y consecuentemente también se reducen los costos de operación de las empresas aseguradoras. Además, con un sistema digital enfocado en la experiencia del usuario, los consumidores de seguros tendrán mayor autonomía, no necesitando, necesariamente, de la ayuda de corredores de seguros.
Críticas al Open Insurance:
Pero, como casi todo en la vida, podemos analizarlo desde un punto de vista más crítico. A continuación, apuntamos algunas críticas al Open Insurance planteadas por stakeholders impactados por ese cambio:
- A pesar de mostrarse favorable al modelo de Open Insurance, la Confederación Nacional de las Aseguradoras (CNSeg), que engloba más de 180 empresas y prestadoras de servicio del segmento, critica los plazos y las reglas estipuladas por la SUSEP. La entidad cree que el intervalo de un año para la adaptación de las empresas no es suficiente para hacer frente a los cambios de tecnología, de sistemas y de gobernanza interna necesarios para la protección de los datos de los usuarios en el contexto del Open Insurance.
- Como vimos anteriormente, todavía hay un vacío por llenar en cuanto al papel de los corredores de seguros una vez que el Open Insurance sea implementado.
- Mayor competitividad, pero con menos jugadores. ¿Todas las empresas de seguros, incluso las pequeñas y medianas, tendrán la capacidad financiera y procesal para implementar los pormenores del Open Insurance? Tal vez no, tal vez sí.
- Dependencia del espacio digital. Desafortunadamente no todas las personas tienen acceso a las tecnologías de la información, y muchas tampoco tienen familiaridad con sistemas digitales. ¿El Open Insurance será más inclusivo o se volverá cada vez más exclusivo?
¿Por qué el Open Insurance es importante?
El proceso de digitalización de modo general acorta viajes de consumo, optimiza la relación costo-beneficio e genera inteligencia de negocios gracias al uso correcto de datos. En el área de seguros no podría ser diferente.
Con la implementación del Open Insurance, el área de seguros va a mejorar el costo-beneficio de las operaciones, trayendo mayor agilidad, seguridad y transparencia en la relación cliente-aseguradora. Si la firma de un contrato antes llevaba cerca de 15 días en promedio, en el entorno digital esto puede llevar solo algunas horas, o ni siquiera eso.
Luego, cuanto más simple sea su proceso de oferta y mejor sea la experiencia del usuario con el sistema de la aseguradora, más alta será la probabilidad de conversión, o sea, de un nuevo cliente.
Por otro lado, la tecnología detrás de esto debe ofrecer una infraestructura capaz de procesar un altísimo volumen de datos con agilidad, fluidez y con cada vez menos fricciones o errores.
O sea, la tecnología tendrá un papel fundamental en la innovación del sector y a lo largo del viaje de compra (y recompra) del cliente.
Comparte este artículo
Artículos relacionados
16 set 2026
El fin del SaaS pasivo: por qué pagarás por resultados, no por usuarios.
El modelo tradicional de precios de software basado en licencias por usuario (SaaS basado en puestos) se enfrenta a un declive inevitable para 2026.
09 set 2026
El dilema de la autonomía tímida: por qué limitar la IA a sugerir información está mermando su margen de beneficio.
Este artículo analiza el impacto financiero de esta "autonomía tímida" y aboga por la evolución urgente hacia el modelo "Human-on-the-loop" (HOTL, por sus siglas en inglés).
02 set 2026
"SaaSocalypse" es, de hecho, una crisis de arquitectura e identidad.
Este artículo realiza un análisis retrospectivo de una historia de éxito real (anonimizada) en el sector financiero, diseccionando las capas de...